Première assurance moto : quelles garanties protègent vraiment un jeune conducteur ?
Publié par : Éléonore Valmerieux — Rédactrice en chef
Pour choisir votre première assurance moto, partez des dépenses que vous ne pourriez pas assumer après un accident : blessures, remplacement de la machine ou dépannage. Comparez ensuite des formules offrant des garanties équivalentes. Le contrat adapté n’est pas forcément le moins cher, mais celui qui couvre les risques importants avec une franchise supportable.
Avant d’acheter la moto, vérifiez son coût d’assurance
En assurance, le statut de jeune conducteur ne dépend pas uniquement de l’âge. Un permis récent ou l’absence d’historique d’assurance moto peuvent peser dans l’évaluation du risque et expliquer une cotisation plus élevée. Signalez votre expérience automobile, sans supposer qu’elle donnera automatiquement accès aux mêmes avantages sur un contrat moto.
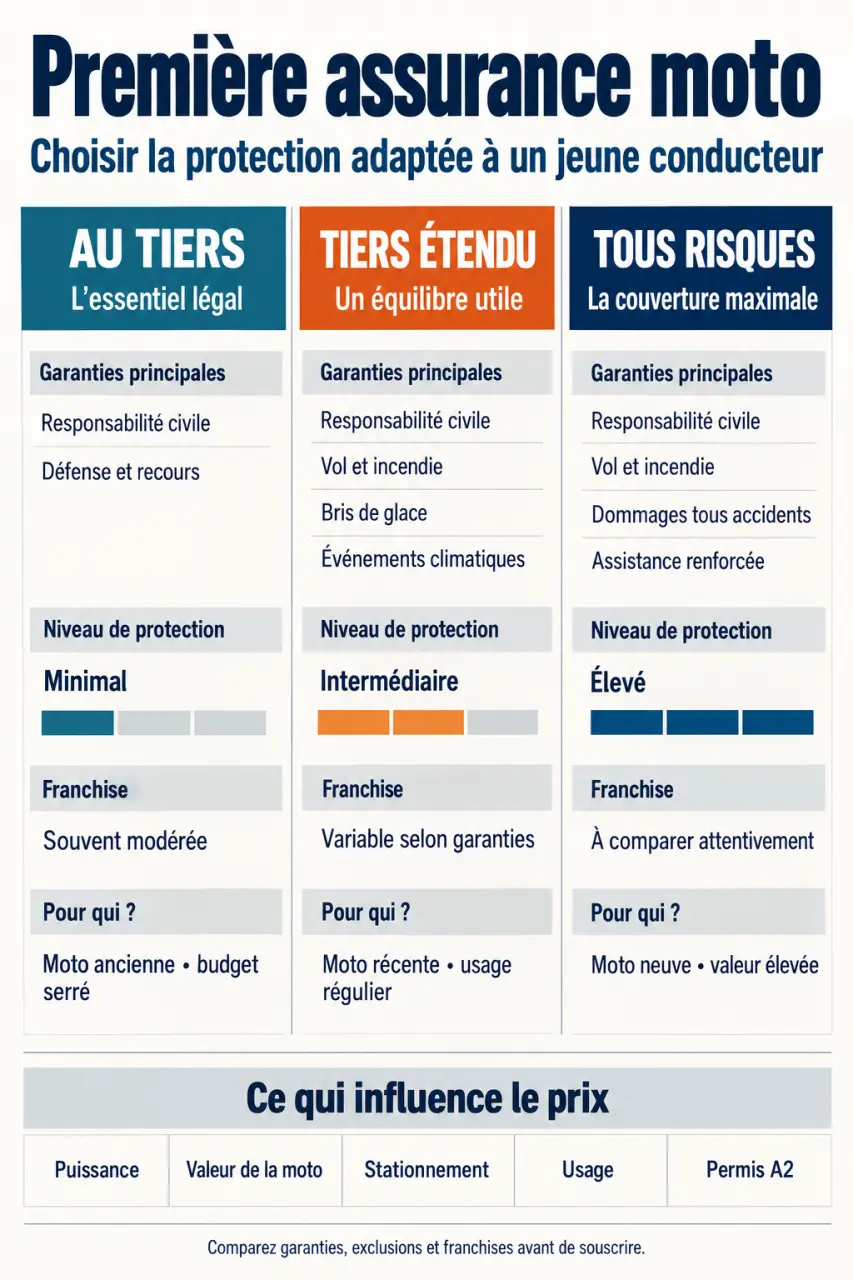
Demandez un devis pour le modèle exact avant de vous engager. La puissance, la valeur, le coût des réparations, l’exposition au vol, la commune de résidence et le stationnement influencent la cotisation. Une moto abordable à l’achat peut donc coûter cher à assurer.
Avec le permis A2, vérifiez notamment la limite de 35 kW et le rapport puissance/poids maximal de 0,2 kW par kilogramme. La puissance d’origine compte aussi : une moto dépassant 95 chevaux avant bridage peut poser un problème de compatibilité. Faites confirmer l’éligibilité de la version exacte et la conformité du bridage.
Décrivez enfin votre usage réel : sorties occasionnelles, trajets domicile-travail, kilométrage prévu et stationnement dans un garage ou sur la voie publique. Une déclaration fidèle évite de bâtir votre budget sur un tarif qui ne correspond pas à votre situation.
Tiers, tiers étendu ou tous risques : raisonnez en perte possible
La responsabilité civile est obligatoire. Elle indemnise les dommages causés aux tiers, mais ne couvre automatiquement ni votre moto ni vos blessures si vous êtes responsable. Les garanties supplémentaires varient d’un contrat à l’autre, même lorsque les formules portent le même nom.
| Formule | Protection habituelle | Situation à envisager |
|---|---|---|
| Au tiers | Responsabilité civile, avec des options selon le contrat | Moto de faible valeur dont vous pourriez financer le remplacement |
| Tiers étendu | Ajout fréquent du vol, de l’incendie et de certains événements climatiques | Moto encore valorisée ou régulièrement stationnée dehors |
| Tous risques | Ajout généralement des dommages tous accidents, avec des exclusions | Moto récente, coûteuse ou financée |
La garantie dommages tous accidents (DTA) peut prendre en charge les dégâts de votre moto après un accident responsable ou une chute sans tiers identifié, selon les conditions du contrat. « Tous risques » ne signifie donc pas que tout est couvert.
Si la moto est financée, examinez aussi les exigences du financement et le mode d’indemnisation. La valeur à dire d’expert peut différer du prix payé ou du capital restant dû. Demandez si une indemnisation en valeur d’achat ou une valeur majorée est prévue, et pour quelle durée.
Protégez d’abord le conducteur, puis sa mobilité
La garantie corporelle du conducteur est prioritaire. Elle peut intervenir pour vos blessures lorsque vous êtes responsable ou seul impliqué. Vérifiez les préjudices couverts, le plafond d’indemnisation et le seuil d’intervention, notamment en cas d’invalidité. La simple présence de cette garantie ne suffit pas à en évaluer la qualité.
Vous pouvez consulter assurancemotojeuneconducteur.re, puis comparer les propositions selon les mêmes critères contractuels. Aucun intitulé commercial ne remplace la lecture des garanties et des exclusions.
Pour une utilisation quotidienne, examinez précisément l’assistance. L’option 0 kilomètre permet une intervention dès le domicile pour les événements prévus au contrat, mais elle n’est pas systématique. Vérifiez les pannes couvertes, le remorquage, la destination du véhicule et les éventuels frais de gardiennage.
Imaginez le même trajet habituel, mais sans moto le lendemain d’une panne. Pourriez-vous rejoindre votre travail, récupérer la machine et rentrer chez vous ? Cet exercice aide à repérer un besoin souvent oublié : une assistance utile ne se limite pas au dépannage, elle peut aussi faciliter la poursuite de vos déplacements.
Contrôlez également la couverture du casque, du blouson et des accessoires. Les plafonds, la vétusté et les justificatifs demandés peuvent limiter le remboursement. Conservez les factures et vérifiez si les accessoires ajoutés doivent être déclarés.
Comparez le reste à charge avant de signer
Une cotisation réduite peut cacher une franchise difficile à payer. Comparez séparément les franchises applicables à un accident, au vol et aux autres dommages : elles peuvent être fixes ou proportionnelles. Demandez aussi quels plafonds et quelles exclusions s’appliquent à chaque garantie.
Pour le vol, lisez les obligations exactes : antivol accepté, attache à un point fixe, éventuel traqueur GPS et justificatifs à conserver. Le non-respect d’une mesure imposée peut compromettre l’indemnisation. Vérifiez aussi les conditions de prêt du guidon et les usages exclus.
- Demandez plusieurs devis en indiquant les mêmes conducteurs, usages et garanties.
- Comparez le coût annuel total, y compris les éventuels frais de paiement fractionné.
- Choisissez une franchise que votre épargne vous permet réellement d’assumer.
- Faites confirmer par écrit les points ambigus avant de souscrire.
Pour réduire la cotisation, commencez par choisir une moto moins coûteuse à assurer, sécuriser son stationnement et retenir uniquement les options utiles. Renseignez-vous aussi sur les avantages liés à la formation : la Mutuelle des Motards annonce une réduction de 10 % pendant 2 ans pour un permis A1 ou A2 passé dans une moto-école AFDM, sous conditions à vérifier.
Avant votre première sortie, confirmez la date d’effet du contrat. Votre choix doit rester compatible avec votre budget aujourd’hui et vous permettre d’assumer les conséquences financières d’un sinistre demain.
- Première assurance moto : quelles garanties protègent vraiment un jeune conducteur ? - 28 octobre 2026
- Réparation scooter : un devis clair avant de confier les clés - 27 octobre 2026
- Yamaha NMAX 125 : le prix bas ne suffit pas pour choisir la bonne occasion - 26 octobre 2026
Articles qui pourraient vous intéresser :
 Véga Missyl : tout comprendre sur cette solution polystyrène pour l’isolation de combles
 Ferrari la plus chère du monde : histoire, records et secrets d’exception
 Voiture sans permis 4×4 : le guide complet pour choisir et comprendre ce véhicule atypique
 Voyants Clio 4 : comprendre, interpréter et réagir efficacement