Le leasing : une mensualité réduite, mais quel coût à la restitution ou à l’achat ?
Publié par : Éléonore Valmerieux — Rédactrice en chef
Le leasing permet d’utiliser un véhicule en payant des loyers, sans en devenir immédiatement propriétaire. Le bailleur achète la voiture et la conserve à son nom pendant la location. Selon le contrat, vous pourrez ensuite l’acheter ou devrez la restituer. Pour choisir, trois éléments comptent davantage que la mensualité affichée : le coût total, le kilométrage autorisé et les conditions de sortie.
Financer l’usage d’une voiture plutôt que sa propriété
Le fonctionnement repose sur trois acteurs : le vendeur fournit le véhicule, l’établissement financier l’achète, puis vous le loue. Vous êtes le locataire ; cet établissement est le bailleur et propriétaire. Vos loyers rémunèrent l’utilisation du bien, mais ne vous donnent pas automatiquement un droit de propriété.
Le mot « leasing » recouvre plusieurs usages commerciaux. Pour un particulier, il désigne souvent la location avec option d’achat, ou LOA, également appelée location avec promesse de vente. La location longue durée, ou LLD, est aussi fréquemment présentée sous cette appellation, même si elle ne prévoit pas d’option d’achat. Pour les professionnels, on parle notamment de crédit-bail.
Le contrat fixe la durée, le montant et la périodicité des loyers, ainsi que les conditions d’utilisation. En automobile, le forfait kilométrique est déterminant : le prix proposé suppose un usage défini à l’avance. Une mensualité attractive peut donc correspondre à un kilométrage insuffisant pour vos déplacements réels.
LOA, LLD ou crédit : choisir selon ce que vous voulez garder
La bonne formule dépend d’abord de votre objectif final : conserver longtemps la voiture, garder une possibilité d’achat ou simplement l’utiliser pendant une période donnée.
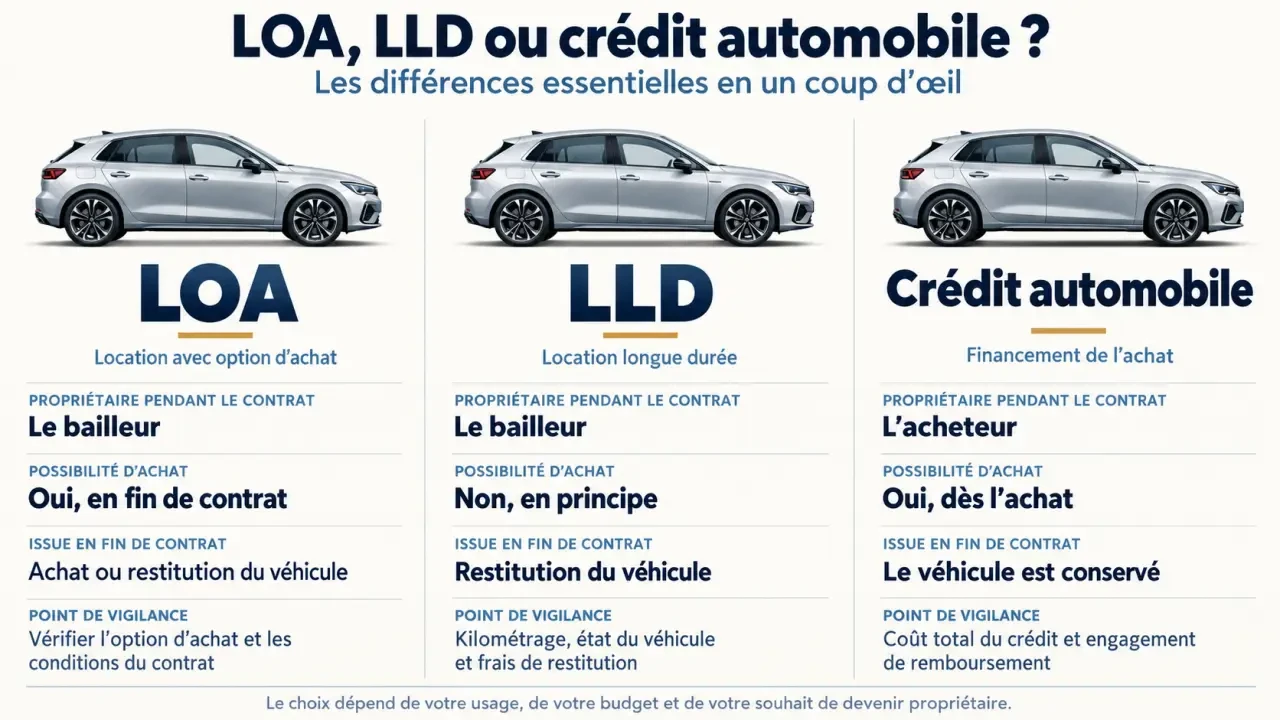
| Formule | Propriétaire pendant le contrat | Issue prévue | Point de vigilance |
|---|---|---|---|
| LOA | Le bailleur | Achat au prix prévu ou restitution | Coût cumulé des loyers et de l’option d’achat |
| LLD | Le loueur | Restitution, sans option d’achat contractuelle | Kilométrage et état du véhicule |
| Crédit automobile | L’acheteur dès l’acquisition | Conservation ou revente libre du véhicule | Coût du crédit et valeur de revente |
| Crédit-bail professionnel | Le crédit-bailleur | Achat possible selon le contrat | Conditions financières, comptables et fiscales |
La LOA destinée aux particuliers relève du cadre du crédit à la consommation. La LLD reste une location sans option d’achat : il ne faut donc pas lui appliquer automatiquement les règles de la LOA. Quant à la location classique de courte durée, elle répond davantage à un besoin ponctuel qu’à un financement automobile durable.
Le vrai pivot du choix est la stabilité de votre usage. Si votre trajet domicile-travail risque de changer, testez votre budget avec un kilométrage plus élevé et demandez le coût d’une sortie anticipée. Un contrat confortable aujourd’hui peut devenir contraignant après un déménagement. Cette « marge de mobilité » mérite autant d’attention que la motorisation ou les équipements.
Le crédit mérite notamment d’être comparé si vous souhaitez conserver longtemps le véhicule. La LOA laisse un choix final, tandis que la LLD convient davantage à un usage planifié avec restitution. L’entretien n’est automatiquement inclus dans aucune de ces deux locations : seuls les services écrits au contrat font foi.
Calculer le coût réel, au-delà du loyer annoncé
Apport, premier loyer et dépôt : des sommes différentes
Un leasing peut être proposé sans apport, sous réserve d’acceptation du dossier. Cela limite la dépense initiale, mais ne rend pas le financement moins cher. Le montant des loyers dépend notamment du prix du véhicule, de sa valeur résiduelle estimée, de la durée, du kilométrage et des prestations retenues.
Le terme « apport » désigne souvent un premier loyer majoré, consommé dans le coût de location et généralement non remboursable. Le dépôt de garantie, lui, peut être restitué après régularisation des sommes dues, selon le contrat. En cas d’achat, vérifiez s’il s’impute sur le montant à régler.
Comparer deux scénarios : restituer ou acheter
Pour une restitution, additionnez le premier loyer, les loyers suivants et les frais obligatoires non inclus. Ajoutez l’assurance, l’entretien et les éventuels frais de kilométrage ou de remise en état. Ne comptez pas deux fois le premier loyer s’il figure déjà dans l’échéancier.
Pour un achat final, ajoutez à ces dépenses le prix de levée de l’option, en tenant compte d’un éventuel dépôt imputable. Ne déduisez pas vous-même les loyers du prix comptant : le montant de rachat est celui prévu au contrat.
Comparez ensuite avec un crédit sur une durée et un usage équivalents. Si vous restituez la voiture en leasing, vous ne détenez aucun véhicule à la fin ; avec un crédit, vous conservez un bien qui peut être revendu. Comparer uniquement les mensualités masque cette différence essentielle.
Avant la signature : vérifier le dossier et les risques
Vous pouvez solliciter une banque, un établissement de crédit ou un concessionnaire. Le financeur évalue votre solvabilité et demande généralement une pièce d’identité, un justificatif de domicile, des justificatifs de revenus et des coordonnées bancaires. Une publicité ou une simulation ne garantit pas l’acceptation.
- Conditions financières : prix comptant, durée, nombre et montant des échéances, premier loyer, dépôt et option d’achat éventuelle.
- Usage : forfait kilométrique, tarif de dépassement, conducteurs autorisés et restrictions de modification.
- Services : entretien, pneus, assistance, réparations et exclusions précises.
- Sortie : restitution, résiliation anticipée, indemnités et procédure en cas d’impayé.
Pour une LOA souscrite par un particulier, le délai de rétractation est de 14 jours à compter de l’acceptation du contrat. Respectez les modalités indiquées et conservez une preuve de votre démarche. Ne supposez pas que ce droit s’applique à l’identique à toute LLD.
Vous devez veiller à l’assurance du véhicule et au respect de l’entretien, même si certaines prestations sont incluses. En cas de vol ou de destruction, l’indemnisation automobile peut ne pas couvrir toutes les sommes réclamées par le bailleur. Une garantie perte financière peut couvrir cet écart, dans ses limites : examinez franchises, plafonds et exclusions.
Rendre simplement les clés ne suffit pas à mettre fin à l’engagement. Une rupture anticipée ou des impayés peuvent entraîner restitution et indemnités. En cas de difficulté, contactez rapidement le bailleur pour obtenir un décompte et examiner les solutions contractuelles.
Préparer la fin du contrat et les besoins particuliers
En LOA, vous pouvez lever l’option d’achat selon les conditions prévues ou restituer la voiture. En LLD, la restitution est l’issue contractuelle normale. Choisir ensuite un nouveau véhicule suppose un nouveau contrat, pas une prolongation automatique.
Avant le retour, vérifiez le kilométrage, réunissez les justificatifs d’entretien et contrôlez carrosserie, habitacle, pneus, clés et accessoires. Demandez le référentiel d’usure acceptable et conservez des photos datées ainsi qu’un exemplaire du procès-verbal. Une usure normale ne doit pas être confondue avec une dégradation facturable. Contestez par écrit les frais inexpliqués ; après réclamation, un recours au médiateur compétent peut être envisagé. SignalConso permet également de signaler un problème de consommation.
Pour une entreprise, le crédit-bail peut préserver la trésorerie tout en finançant véhicules ou matériel. Le traitement des loyers, de la TVA et des éventuels plafonds de déduction dépend du bien, de son usage et du régime fiscal : faites valider l’opération par votre expert-comptable.
Enfin, le leasing social vise l’accès à une voiture électrique sous conditions, avec des offres annoncées à moins de 200 euros par mois. L’ouverture du dispositif, les critères et les véhicules proposés doivent être vérifiés au moment de la demande. Comme pour toute offre, contrôlez les prestations incluses et le coût total avant de vous engager.
Articles qui pourraient vous intéresser :
 Quelle est la pression idéale des pneus pour votre Yamaha MT-07
 Vérifier le niveau d’huile moteur chaud ou froid : 15 minutes qui changent la mesure
 Carrossier au black : 400 à 1100 € pour une peinture complète, mais sans garantie ni recours
 Voyant service DS3 : contrôlez l’alerte avant de la réinitialiser